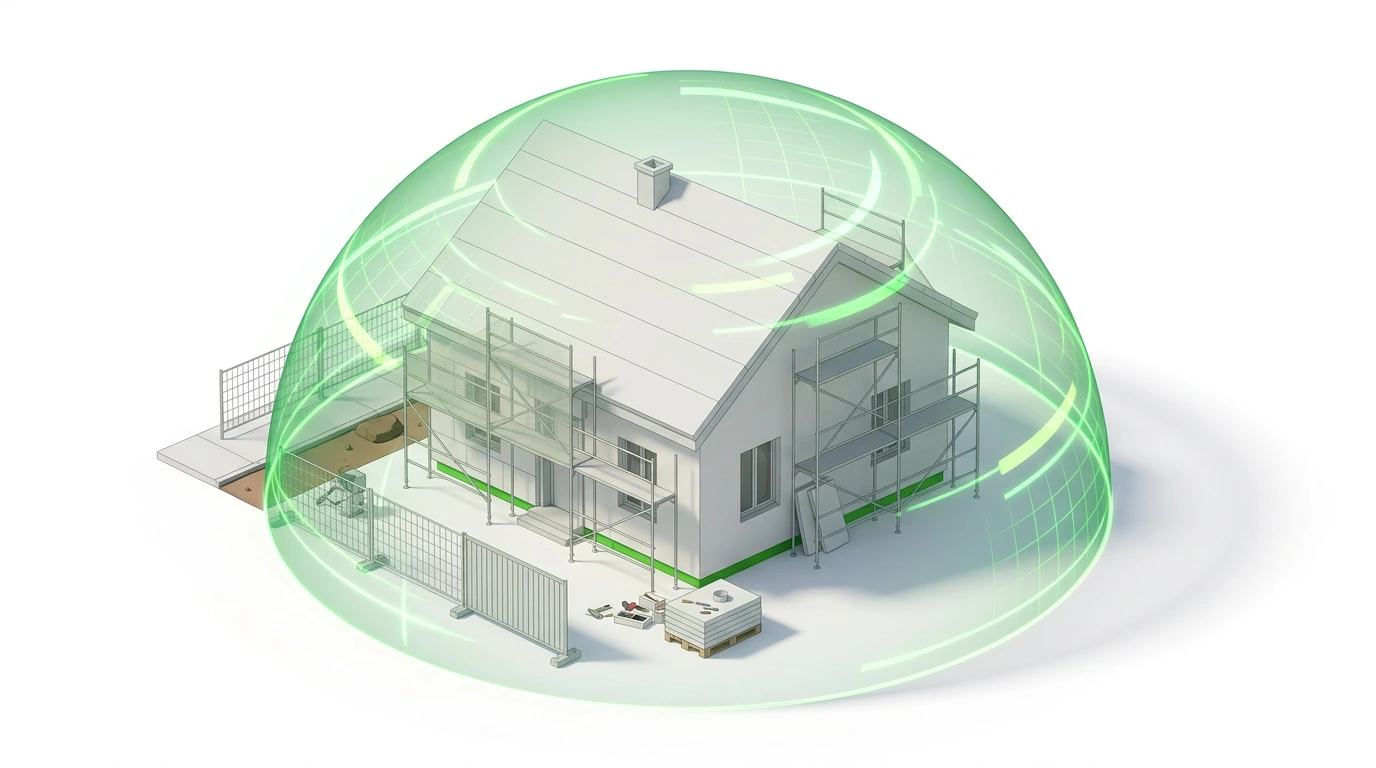
Ein schlecht gesichertes Gerüst kippt auf das Auto des Nachbarn, ein Passant stolpert über Baumaterial auf dem Gehweg, ein Kind klettert in die offene Baugrube: Für solche Schäden haften Sie als Bauherr – und zwar mit Ihrem ganzen Vermögen. Genau dafür gibt es die Bauherrenhaftpflicht. Wir erklären Ihnen, was sie leistet und was sie kostet. Außerdem zeigen wir, wann bei einer Sanierung Ihre private Haftpflicht schon reicht.
- Die Bauherrenhaftpflicht zahlt, wenn Dritte durch Ihre Baustelle zu Schaden kommen. Zudem wehrt sie falsche Forderungen ab.
- Sie ist keine Pflicht. Trotzdem haften Sie als Bauherr, auch wenn Fachfirmen für Sie arbeiten.
- Für ein Einfamilienhaus liegt der Beitrag meist bei ca. 75 bis 250 Euro – einmalig für die ganze Bauzeit.
- Bei Neubau und beim Umbau eines frisch gekauften Altbaus brauchen Sie deshalb meist eine eigene Police.
- Wenn Sie Ihr eigenes Haus sanieren, reicht dagegen oft die private Haftpflicht. Entscheidend ist dann die dort versicherte Bausumme.
Kostenlose Sanierungs-Beratung anfragen Energetische Sanierung planen
Was ist eine Bauherrenhaftpflicht?
Die Bauherrenhaftpflicht – auch Bauherrenhaftpflichtversicherung genannt – ist eine Haftpflicht speziell für die Zeit, in der Sie bauen. Sie greift, wenn Dritte durch Ihre Baustelle zu Schaden kommen, zum Beispiel Nachbarn, Passanten, Lieferanten oder Besucher. Schäden an Ihrem eigenen Bau deckt sie dagegen nicht ab.
Die Police arbeitet in zwei Richtungen. Zunächst prüft der Anbieter, ob Sie wirklich haften. Danach zahlt er berechtigte Ansprüche, falsche Forderungen wehrt er dagegen ab – wenn nötig auch vor Gericht und auf eigene Kosten. Dieser passive Rechtsschutz ist oft genauso viel wert wie die Zahlung selbst, denn beim Streit um Risse am Nachbarhaus geht es schnell um fünfstellige Beträge.
Warum Sie als Bauherr haften – auch mit Fachfirma
Viele Bauherren denken, dass die Handwerker für alles geradestehen. Das stimmt jedoch nur zum Teil. Grundlage Ihrer Haftung ist § 823 BGB: Wer eine Gefahr schafft, muss andere davor schützen. Eine Baustelle ist so eine Gefahr, deshalb tragen Sie als Bauherr die Verkehrssicherungspflicht – also die Pflicht, Gefahren für andere abzuwenden.
Drei Pflichten, die bei Ihnen bleiben
Konkret geht es um drei Punkte. Erstens müssen Sie die Baustelle sichern, etwa mit Bauzaun, Schildern, Licht und Netzen am Gerüst. Zweitens müssen Sie Planer und Handwerker mit Sorgfalt auswählen. Drittens müssen Sie die Arbeiten in einem sinnvollen Maß kontrollieren. Die Umsetzung können Sie zwar an Fachfirmen oder einen Architekten abgeben. Wenn Sie jedoch bei Auswahl oder Kontrolle Fehler machen, liegt die Haftung trotzdem bei Ihnen.
Ein solches Schild befreit Sie nicht von Ihrer Pflicht, die Baustelle zu sichern. Verletzt sich also ein Kind auf einer schlecht gesicherten Baustelle, haften in der Regel Sie. Ein stabiler Bauzaun schützt deshalb mehr als jedes Schild.
Was die Bauherrenhaftpflicht abdeckt
Versichert sind Personen-, Sach- und Vermögensschäden Dritter, die durch Ihren Bau entstehen. Vor allem bei Verletzungen kommen schnell hohe Summen zusammen: Kosten für die Behandlung, Lohnausfall, Schmerzensgeld und im schlimmsten Fall eine Rente auf Lebenszeit. Deshalb raten Fachleute zu einer Deckung von mindestens 3 Millionen Euro, besser 5 Millionen Euro oder mehr. Viele Tarife bieten heute sogar 10 Millionen Euro und deutlich mehr.
Typische Schäden sind zum Beispiel:
- Dachziegel oder Werkzeug fallen vom Gerüst auf ein parkendes Auto.
- Ein Passant rutscht auf dem verschmutzten Gehweg vor der Baustelle aus.
- Durch Erdarbeiten oder Abriss entstehen Risse am Nachbarhaus.
- Ein privater Helfer beschädigt das Grundstück nebenan – sofern Ihre Eigenleistung mitversichert ist.
- Heizöl oder Baustoffe verschmutzen Erdreich oder Grundwasser (Umwelt- und Gewässerschäden).
Außerdem schließen viele Tarife das Grundstück selbst mit ein. Damit sind Sie schon vor Baubeginn geschützt, wenn etwa jemand im Winter auf Ihrem leeren Grundstück stürzt.
Was nicht versichert ist
Die Bauherrenhaftpflicht ist allerdings keine Rundum-Versicherung für Ihr Projekt. Ausgeschlossen sind in der Regel Schäden mit Vorsatz, Schäden an Ihrem eigenen Bau und Ansprüche von Angehörigen, die mit Ihnen im Haushalt leben. Schäden durch zugelassene Autos übernimmt außerdem die Kfz-Haftpflicht, nicht die Bauherrenhaftpflicht.
Bei Sanierungen sind zwei Ausschlüsse besonders wichtig. Erstens ist Arbeit in Eigenregie oft nur versichert, wenn Sie diese vorher ausdrücklich einschließen. Zweitens schließen manche Tarife Ansprüche wegen Asbest aus. Asbest ist in Deutschland erst seit dem 31. Oktober 1993 verboten. Deshalb kann er in älteren Häusern in Dachplatten, Böden, Fliesenkleber oder Fassadenplatten stecken. Als Auftraggeber müssen Sie den Firmen laut Gefahrstoffverordnung zudem mitteilen, was Sie über mögliche Schadstoffe wissen – vor allem das Baujahr. Lassen Sie daher verdächtige Bauteile vor dem Abriss prüfen und nur von einer Fachfirma entfernen.
Was kostet eine Bauherrenhaftpflicht?
Die Bauherrenhaftpflicht gehört zu den günstigsten Policen rund ums Bauen. Meist fällt nur ein einmaliger Beitrag für die ganze Bauzeit an. Die Höhe richtet sich vor allem nach der Bausumme, also nach allen Kosten des Projekts samt dem Wert Ihrer Eigenleistung. Daneben spielen die Deckung, die Selbstbeteiligung, die Bauzeit und der Anteil an Arbeit in Eigenregie eine Rolle.
Damit Sie die Größenordnung auf einen Blick sehen, haben wir typische Werte für Häuser mit ein oder zwei Wohnungen notiert:
| Bausumme | Einmalbeitrag (Richtwert) | Mit Eigenleistung |
|---|---|---|
| bis 100.000 € | ca. 40–120 € | häufig ca. 25 € Zuschlag |
| ca. 250.000 € | ca. 75–250 € | Zuschlag je nach Tarif |
| ca. 500.000 € | ca. 80–400 € | Zuschlag je nach Tarif und Umfang |
Die Werte beruhen auf Beispielen großer Anbieter und Portale. Je nach Tarif, Deckung und Selbstbeteiligung kann der Beitrag deshalb abweichen. Wir vermitteln selbst keine Versicherungen – die genauen Bedingungen erhalten Sie direkt beim Anbieter oder bei Ihrer Beratung.
Reicht die Privathaftpflicht? Neubau und Sanierung im Vergleich
Viele private Haftpflicht-Policen schließen das sogenannte Bauherrenrisiko bis zu einer bestimmten Bausumme ein. Allerdings schwankt diese Grenze stark: Bei manchen Tarifen liegt sie bei 50.000 Euro, bei anderen bei 100.000 oder 200.000 Euro. Einzelne Top-Tarife decken Bauprojekte am selbst genutzten Haus sogar ohne Grenze ab. Ein Blick in Ihre Bedingungen klärt also viel.
Wann Sie eine eigene Bauherrenhaftpflicht brauchen
Bei einem Neubau reicht die private Haftpflicht fast nie, denn die Bausumme liegt deutlich über den üblichen Grenzen. Ebenso lohnt sich eine eigene Police, wenn Sie einen Altbau gekauft haben und ihn vor dem Einzug sanieren. Auch hier liegt die Bausumme oft über der Grenze Ihres Tarifs. Zudem gilt der Schutz bei manchen Tarifen nur für Häuser, die Sie schon selbst bewohnen. Das Gleiche gilt, wenn Sie Wohnräume zu Büros oder Läden umbauen.
Wann die private Haftpflicht oft genügt
Sanieren Sie dagegen Ihr eigenes Haus und bleibt die Bausumme unter der Grenze Ihres Tarifs, sind Sie häufig schon gut geschützt. Kaufen Sie hingegen von einem Bauträger, ist dieser selbst Bauherr. Eine eigene Bauherrenhaftpflicht brauchen Sie dann nicht. Prüfen Sie aber trotzdem im Vertrag, wer welche Versicherung abschließt.
- Bausumme meist zu hoch für PHV
- Vor Baubeginn abschließen
- Bausumme oft zu hoch für PHV
- Bedingungen prüfen
- Bauträger ist Bauherr
- Vertrag trotzdem prüfen
Bauherrenhaftpflicht bei energetischer Sanierung
Die meisten Ratgeber denken beim Thema nur an den Neubau. Dabei entstehen auch bei einer energetischen Sanierung typische Risiken – oft mitten im Wohngebiet und direkt am Gehweg. In unseren Projekten in Stuttgart und ganz Deutschland fragen uns Eigentümer allerdings oft erst nach der Versicherung, wenn das Gerüst schon steht. Deshalb ist es besser, das Thema gleich bei der Planung zu klären.
Typische Risiken je Maßnahme
Wenn Sie die Fassade dämmen lassen, steht wochenlang ein Gerüst am Haus, häufig sogar auf öffentlichem Grund. Bei einer neuen Dachdeckung können außerdem Ziegel oder Werkzeug herabfallen. Wer eine alte Ölheizung austauschen lässt, muss zudem den Tank leeren und ausbauen – dabei droht ein Schaden am Grundwasser. Auch bei der Montage einer Photovoltaik-Anlage arbeiten Handwerker in großer Höhe über Ihrem Grundstück und dem Ihrer Nachbarn.
Wenn mehrere Maßnahmen zusammenkommen, steigt die Bausumme schnell. Eine große Sanierung mit Dämmung, neuen Fenstern, Wärmepumpe und PV-Anlage liegt deshalb oft deutlich über der Grenze vieler privater Tarife. Rechnen Sie die Bausumme daher vorab ehrlich durch, und zwar samt aller Arbeit in Eigenregie.
Große Umbauten können auch für Ihre Wohngebäudeversicherung wichtig sein. Fragen Sie deshalb vor Baubeginn nach, ob Ihr Anbieter über die Arbeiten informiert werden möchte. So vermeiden Sie Streit, falls während der Sanierung ein Schaden am Haus entsteht.
Bauherrenhaftpflicht, Bauleistungs- und Feuerrohbauversicherung
Rund ums Bauen gibt es mehrere Policen, die sich ergänzen. Der Kern: Die Bauherrenhaftpflicht schützt Sie vor Ansprüchen anderer. Die Bauleistungsversicherung schützt dagegen Ihren eigenen Bau. Damit Sie beide klar trennen können, haben wir sie hier nebeneinander aufgeführt:
| Versicherung | Schützt vor | Typischer Fall |
|---|---|---|
| Bauherrenhaftpflicht | Ansprüchen Dritter | Gerüst beschädigt das Nachbarauto |
| Bauleistungsversicherung | Schäden am eigenen Bau | Sturm, Vandalismus, Diebstahl eingebauter Teile |
| Feuerrohbauversicherung | Feuer- und Blitzschäden am Rohbau | Brand auf der Baustelle; oft in der Wohngebäudeversicherung enthalten |
| Wohngebäudeversicherung | Schäden am fertigen Gebäude | Feuer, Sturm, Leitungswasser nach Fertigstellung |
Beginn, Laufzeit und Eigenleistung: Darauf sollten Sie achten
Schließen Sie die Bauherrenhaftpflicht vor Baubeginn ab, am besten schon beim Kauf des Grundstücks. Schäden vor dem Start des Vertrags sind nämlich nicht gedeckt, und bei manchen Anbietern beginnt der Schutz erst am Tag nach Abschluss. Der Vertrag endet meist von selbst, sobald der Bau fertig ist, bei vielen Tarifen spätestens nach zwei Jahren. Verzögert sich Ihr Projekt, sollten Sie die Laufzeit deshalb rechtzeitig verlängern.
Wenn Sie selbst mitarbeiten oder Freunde helfen, sollten Sie diese Eigenleistung ausdrücklich einschließen. Häufig kostet das nur einen kleinen Zuschlag. Ohne diesen Zusatz kann der Anbieter jedoch die Leistung verweigern, sobald Sie oder Ihre Helfer einen Schaden verursachen. Ein Bau ganz ohne Fachfirmen ist dagegen bei manchen Anbietern gar nicht versicherbar.
Verletzt sich ein privater Helfer, ist dafür zuerst die gesetzliche Unfallversicherung zuständig, nicht die Bauherrenhaftpflicht. Deshalb müssen Sie Ihren Bau mit Eigenleistung und Helfern innerhalb einer Woche nach Baubeginn bei der BG BAU melden, der Berufsgenossenschaft der Bauwirtschaft. Für kleine Einsätze gelten zwar Ausnahmen, die aktuellen Regeln finden Sie jedoch direkt bei der BG BAU.
Checkliste vor Baubeginn
Damit Sie vor dem ersten Handgriff gut geschützt sind, haben wir die wichtigsten Schritte für Sie notiert:
- Bausumme ermitteln: Zählen Sie zunächst alle Kosten des Projekts zusammen, auch den Wert Ihrer Eigenleistung.
- Private Haftpflicht prüfen: Schauen Sie danach in Ihren Bedingungen nach, bis zu welcher Bausumme das Bauherrenrisiko mitversichert ist.
- Bauherrenhaftpflicht abschließen, falls nötig: Achten Sie dabei auf mindestens 5 Millionen Euro Deckung, eine passende Laufzeit und eingeschlossene Eigenleistung.
- Nachweise einholen: Lassen Sie sich außerdem von allen Firmen eine gültige Betriebshaftpflicht zeigen.
- Baustelle sichern: Planen Sie Bauzaun, Schilder und Licht ein, und halten Sie zudem den Zustand der Nachbarhäuser vorab mit Fotos fest.
- Schäden sofort melden: Melden Sie einen Schaden schließlich sofort dem Anbieter, und erkennen Sie keine Ansprüche ohne Rücksprache an.
Fazit: Kleiner Beitrag, großer Schutz
Die Bauherrenhaftpflicht ist keine Pflicht, aber für Neubauten und größere Sanierungen eine der sinnvollsten Ausgaben rund ums Bauen. Für meist unter 250 Euro sichern Sie nämlich ein Risiko ab, das ohne Police Ihr ganzes Vermögen treffen kann. Wenn Sie Ihr eigenes Haus sanieren, prüfen Sie jedoch zuerst Ihre private Haftpflicht – häufig ist das Bauherrenrisiko dort schon enthalten. Planen Sie dagegen eine Sanierung mit mehreren Maßnahmen, hilft Ihnen unsere Energieberatung, Umfang und Bausumme früh und ehrlich einzuschätzen.
Weiterführende Artikel: Altbausanierung: Ablauf und Kosten, Kernsanierung im Überblick und Altbau kaufen und sanieren mit „Jung kauft Alt“.
Häufige Fragen zur Bauherrenhaftpflicht
Nein, gesetzlich ist sie nicht vorgeschrieben. Trotzdem haften Sie als Bauherr unbegrenzt für Schäden, die anderen durch Ihre Baustelle entstehen. Deshalb ist sie für Neubauten und große Sanierungen sehr zu empfehlen.
Für ein Einfamilienhaus liegt der Beitrag meist bei ca. 75 bis 250 Euro, und zwar einmalig für die ganze Bauzeit. Eigenleistung kostet oft einen kleinen Zuschlag, eine Selbstbeteiligung senkt dagegen den Beitrag.
Eine feste Grenze im Gesetz gibt es nicht. Entscheidend ist vielmehr, bis zu welcher Bausumme Ihre private Haftpflicht das Bauherrenrisiko abdeckt – je nach Tarif etwa 50.000 bis 200.000 Euro. Liegt Ihr Projekt darüber, brauchen Sie eine eigene Police.
Ja, vor allem bei großen Sanierungen. Haben Sie einen Altbau gekauft und sanieren ihn vor dem Einzug, ist sie meist nötig. Am eigenen Haus reicht dagegen oft die private Haftpflicht.
Der Schutz beginnt zum vereinbarten Termin, bei manchen Anbietern erst am Tag nach Abschluss. Sie endet meist von selbst, sobald der Bau fertig ist, bei vielen Tarifen spätestens nach zwei Jahren.
Bei selbst genutzten Häusern können Sie den Beitrag als sonstige Vorsorgeaufwendung angeben. Der Höchstbetrag von 1.900 bzw. 2.800 Euro ist jedoch meist schon durch Kranken- und Pflegekasse ausgeschöpft, deshalb wirkt sich der Beitrag oft nicht aus. Bei vermieteten Häusern können andere Regeln gelten.